Versicherungsnachweis- verfolgung - ohne Preis pro Anbieter.
Sehen Sie den Versicherungsnachweis (Certificate of Insurance) jedes Anbieters an einem Ort, erhalten Sie Erinnerungen, bevor eine Police ausläuft, und belegen Sie den Status als Mitversicherter mit dem hinterlegten Nachtrag. Gebaut für Property Manager, Generalunternehmer und Eigentümergemeinschaften - ohne die 450 bis 900 US-Dollar Gebühr pro Subunternehmer, die Avetta und ISNetworld verlangen.
Kurz erklärt
COI-Tracking-Software hält den Versicherungsnachweis jedes Anbieters an einem Ort. Sie liest jedes Zertifikat aus, prüft Deckungssummen, Bonitätsrating des Versicherers und Daten gegen Ihre Regeln, bestätigt, dass Ihr Unternehmen als Mitversicherter benannt ist, und versendet Erinnerungen, bevor die Police ausläuft. Das eigentliche Zertifikat zu beschaffen, ist eine Dokumentenanfrage - ein Link, den der Anbieter ohne Login öffnet, auf dem er sein COI hochlädt und bei Bedarf unterschreibt. Das Ziel ist einfach: Jeder Anbieter, der für Sie arbeitet, hat aktive Versicherung, sodass im Schadensfall dessen Police zahlt - nicht Ihre.
Warum manuelles COI-Tracking das Risiko trägt
9 von 10
Versicherungsnachweise in Teilen des Handwerksunternehmer-Markts stellten den bestehenden Versicherungsschutz wesentlich falsch dar.
Source: IRMI – Dybdahl (2015; Handwerksunternehmer-Markt)COI ≠ Police
Ein Nachweis ist eine Momentaufnahme; er ändert oder garantiert den Versicherungsschutz dahinter nicht.
Source: ACORD, zitiert von IRMI (2015)165.514 $
maximale OSHA-Strafe pro vorsätzlichem oder wiederholtem Verstoß mit einem nicht qualifizierten oder unversicherten Auftragnehmer auf einem von Ihnen kontrollierten Standort.
Source: OSHA (Anpassung 2025)Jedes COI-Feld, das erfasst werden muss
Name des Versicherten - muss mit dem Rahmenvertrag übereinstimmen
Policenbeginn + Ablaufdatum (steuert die 90/60/30/7-Tage-Warnungen)
Versicherer + AM-Best-Rating (meist A- oder besser erforderlich)
Haftpflichtdeckungssummen (mind. 1 Mio. $ / 2 Mio. $ Gesamtdeckung)
Kfz-Haftpflichtdeckung (falls der Anbieter vor Ort fährt)
Arbeitnehmerunfallversicherung (außer bei Solo-Selbstständigen ohne Personal)
Umbrella-/Exzedentenversicherung (5 Mio. $+ bei höherwertigen Arbeiten)
Mitversicherten-Klausel (Ihr Unternehmen auf der Police)
Regressverzichtsklausel
Nachtragsformulare (CG 20 10 / CG 20 37), nicht nur die Zertifikatsseite
Vom Zertifikat im Postfach zum Anbieter, der ohne Nachweis nicht starten kann
Dokumentenanfrage versenden - das Zertifikat wird ausgelesen und gegen Ihre Regeln geprüft
Senden Sie dem Anbieter eine Dokumentenanfrage - einen Link, den er ohne Konto oder Login öffnet, auf dem er sein COI hochlädt, Policendetails einträgt und bei Bedarf eine Bestätigung unterschreibt. Legen Sie Mindestsummen für Haftpflicht, Kfz, Arbeitnehmerunfallversicherung und Umbrella, geforderte Versicherer, AM-Best-Ratings und Mitversicherten-Klauseln fest - bei Bedarf pro Immobilie unterschiedlich. Jedes hochgeladene Zertifikat wird ausgelesen und abgeglichen. Unzureichende Deckungssummen, fehlende Nachträge oder abgelaufene Versicherer werden markiert, bevor der Anbieter je als aktiv gilt.
Anbieter füllt es auf jedem Gerät aus, kein Login nötig
Anforderungsregeln pro Immobilie
Nachtrag (CG 20 10 / CG 20 37) erfasst, nicht nur die Zertifikatsseite
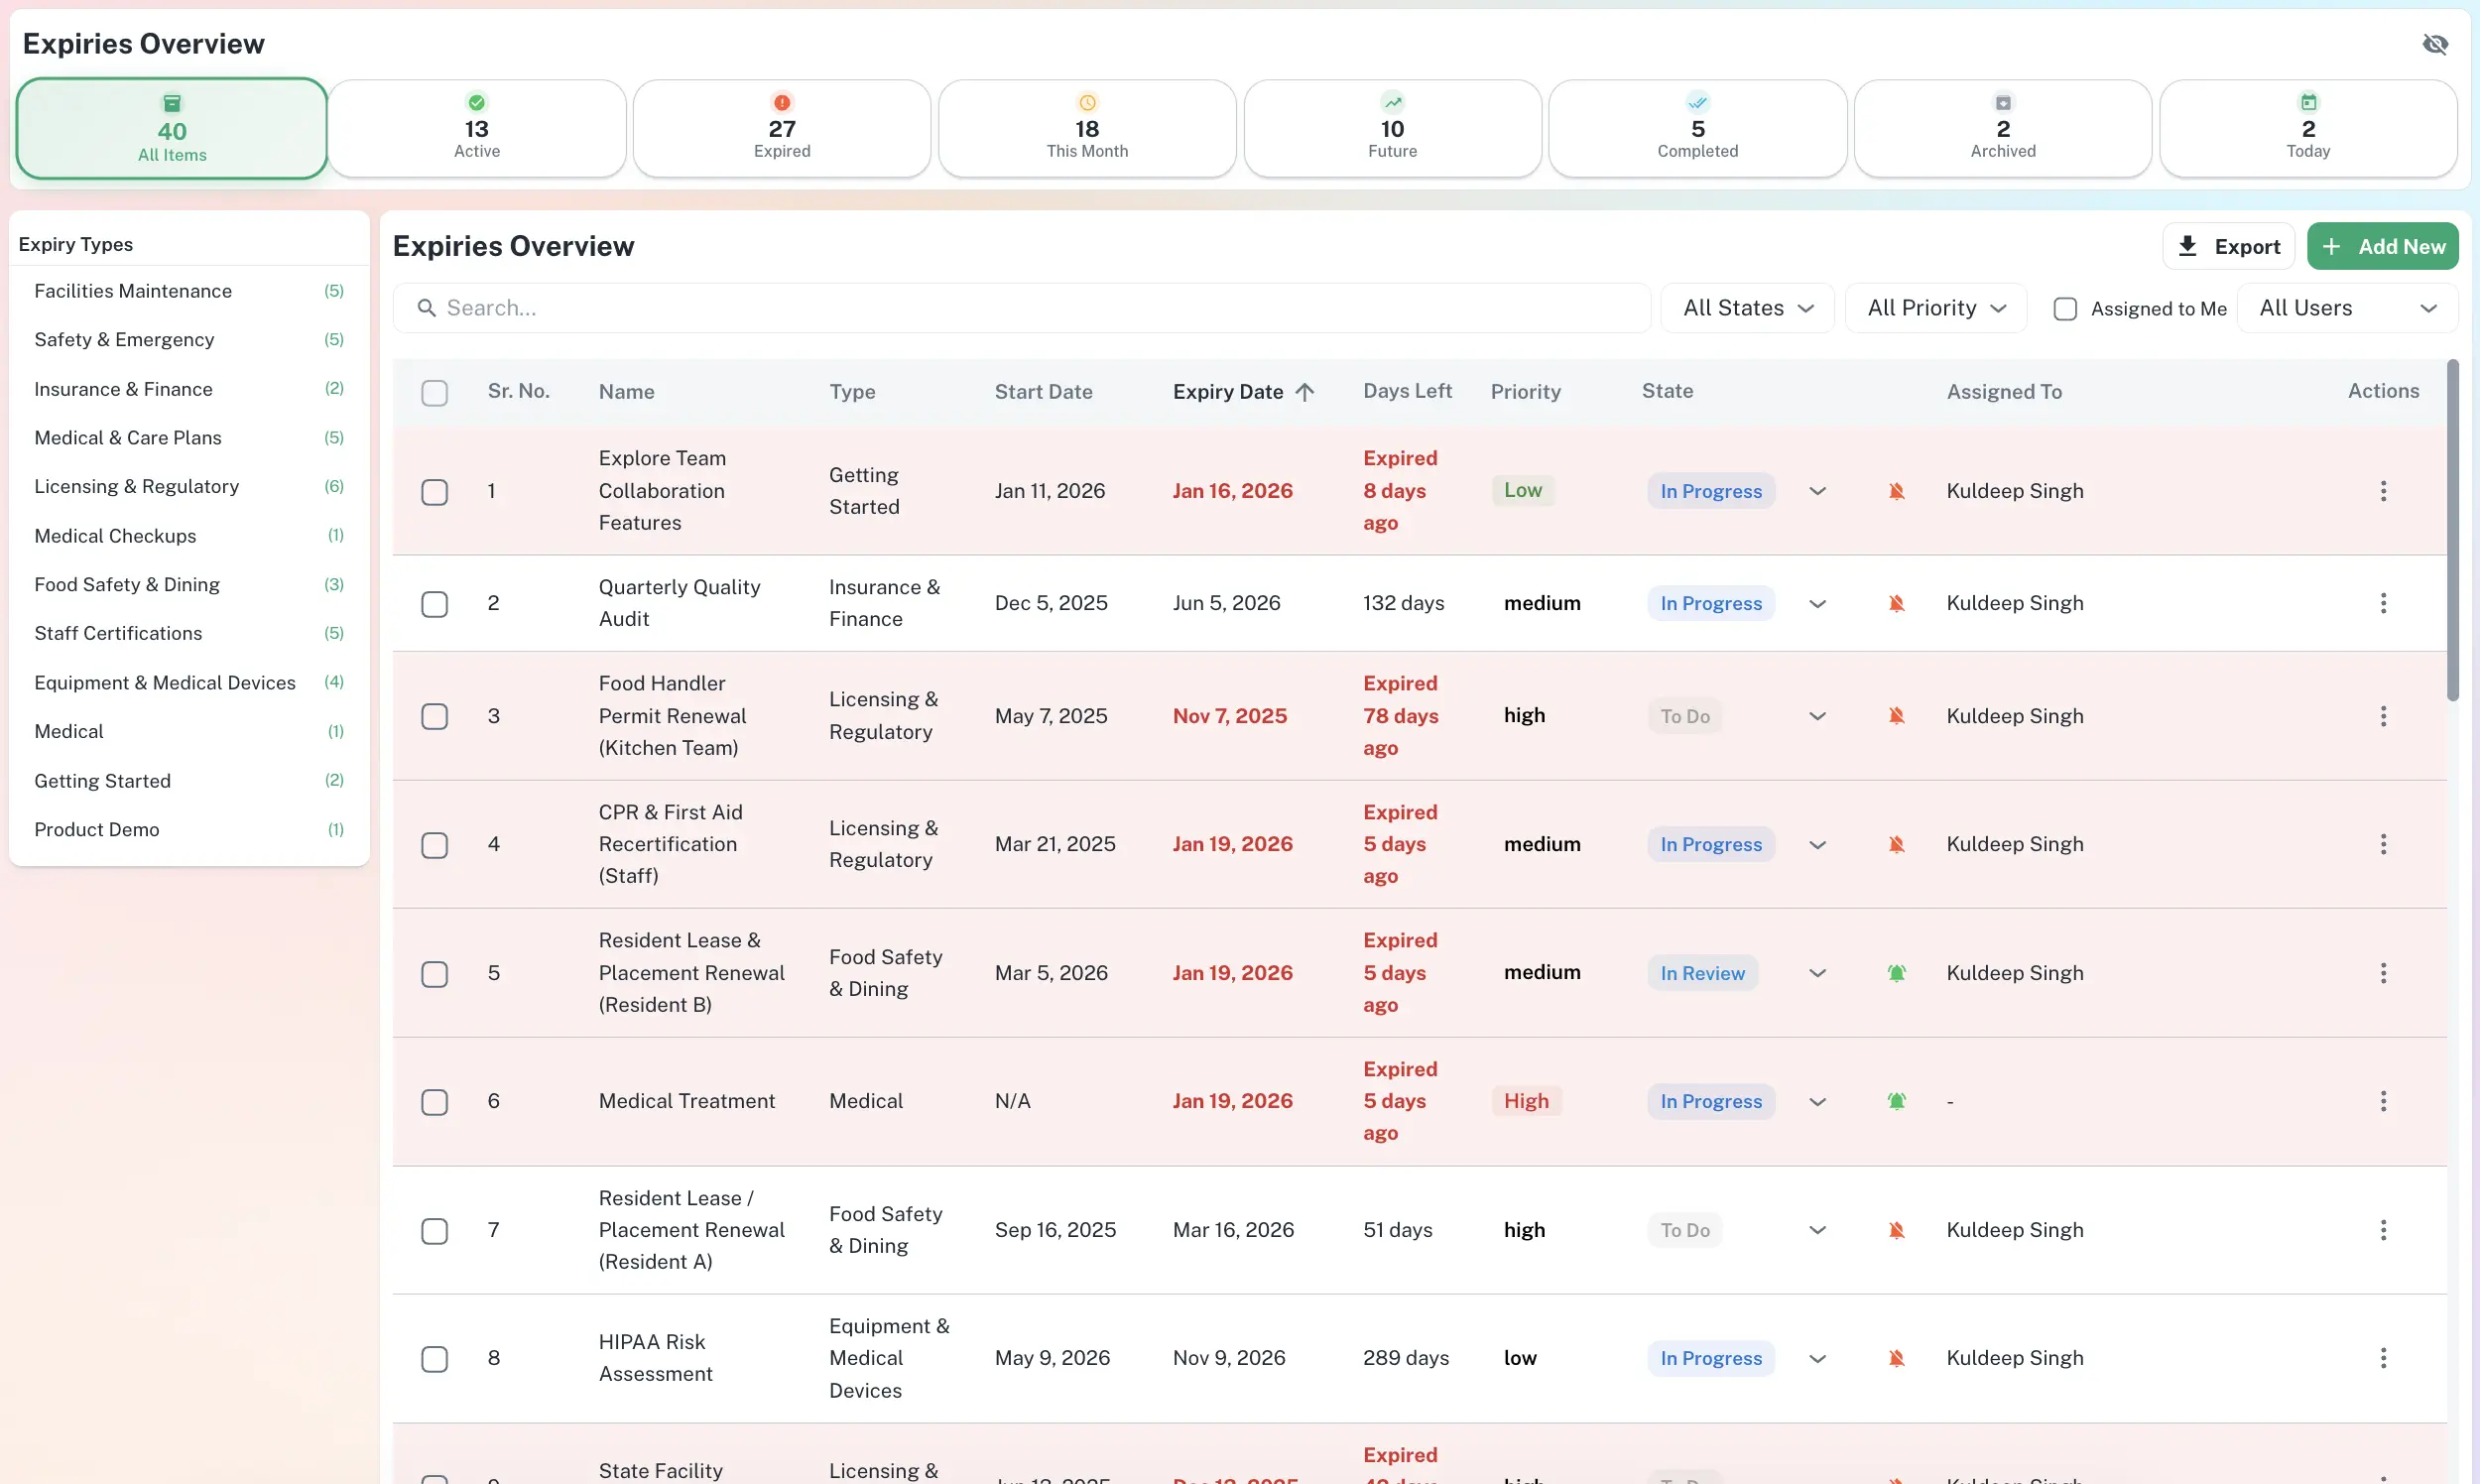
Ampel-Status für den COI jedes Anbieters und jeder Immobilie
Filtern Sie nach Anbieter, Immobilie, Versicherer oder danach, was als Nächstes zur Verlängerung ansteht. Die Verlängerungspipeline ist 90 Tage im Voraus sichtbar - der Dezember wird so keine Feuerwehrübung mehr, und das Immobilienteam muss Zertifikaten nicht mehr per E-Mail hinterherlaufen.
Ampelstatus pro Anbieter
Verlängerungspipeline 90 Tage im Voraus sichtbar
Zuordnung nach Standort und über mehrere Rechtsträger hinweg
Erinnerungen bei 90/60/30/7 Tagen, das Audit-Paket in einem Klick
Der Anfrage-Link folgt selbstständig nach - Anbieter erhalten die Verlängerungserinnerung, Ihr Team eine Slack- oder Teams-Nachricht, wenn gehandelt werden muss. Ist ein Zertifikat falsch oder unvollständig, weisen Sie nur dieses Feld mit einem Kommentar zurück, und derselbe Link reaktiviert sich, damit der Anbieter nur das Beanstandete korrigiert. Ein Protokoll mit Zeitstempel zeigt jedes geprüfte Zertifikat, jede erhaltene Verlängerung und wer sie genehmigt hat - in 30 Sekunden an einen Versicherer, Auditor oder Eigentümer übergeben.
Erinnerungen per E-Mail, SMS, WhatsApp, Slack & Teams
Ein Feld zurückweisen - der Anbieter korrigiert nur das, nicht das ganze Zertifikat
Prüfverlauf mit Zeitstempel, mit einem Klick exportierbar
Wer COI-Tracking-Software nutzt
Property Manager (gewerblich + privat)
Erfassen 50-500 Anbieter über mehrere Gebäude hinweg, jedes mit eigenen Versicherungsanforderungen. Anbieter laden COIs in ein Portal hoch; ExpiryEdge warnt 60/30/7 Tage im Voraus und schickt dem Anbieter automatisch eine Verlängerungserinnerung, sodass das Team nicht mehr hinterherlaufen muss.
Generalunternehmer & Bauunternehmen
Subunternehmer tauchen mit abgelaufenen COIs auf, und OCIP/CCIP-Programme verlangen strikte Prüfungen vor Arbeitsbeginn. Eine Startsperre hält einen Subunternehmer inaktiv, bis das COI die Prüfung besteht; ein abgelaufenes löst eine Slack-/Teams-Meldung an die Projektleitung aus.
Vorstände von Eigentümergemeinschaften & Hausverwaltung
Selbstverwaltete Vorstände mit wechselnder ehrenamtlicher Führung, bei denen COIs unbemerkt ablaufen. Ein Vorstandsportal übersteht den Wechsel - der scheidende Vorstand übergibt einen sauberen Compliance-Stand, der neue setzt genau dort an.
Facility- und Betriebsleitung
Anbieter-Onboarding, das im Postfach versandet, und jährliche Verlängerungen, die im Dezember zur Feuerwehrübung werden. Ein Dashboard zeigt das COI jedes Anbieters mit Ampelstatus und einer 90 Tage im Voraus sichtbaren Verlängerungspipeline.
Fitness-, Einzelhandels- und Franchise-Betreiber
Betreiber mit mehreren Standorten, die Reinigungskräfte, Gerätewartung und Klimatechnik an jedem Standort brauchen, jeweils mit eigenem Rahmenvertrag. COI-Regeln pro Standort und Anbieter, den jeweiligen Immobilien zugeordnet und zentral für den Franchisegeber gebündelt.
Preisvergleich beim COI-Tracking (USA, 2026)
| ExpiryEdge | Certificial | MyCOI | Avetta | ISNetworld | |
|---|---|---|---|---|---|
| Preismodell | Flatrate pro Monat, unbegrenzt Anbieter | Gestaffeltes SaaS | Pro Anbieter + Einrichtung | Pro Sub (vom Sub bezahlt) | Pro Sub (vom Sub bezahlt) |
| Typische Kosten | Ab kostenlos; unbegrenzt COIs | 99-299 $ / Monat | 13-19 $ / Anbieter / Jahr | ca. 400-900 $ / Sub / Jahr | ca. ab 875 $ / Sub / Jahr |
| Self-Service-Upload-Portal für Anbieter | |||||
| Mitversicherten-Tracking (CG 20 10/37) | |||||
| Ablauferinnerungen bei 90/60/30/7 Tagen | |||||
| Keine Gebühren pro Anbieter | |||||
| Erfasst jeden anderen Ablauf neben COIs |
Ein Certificate of Insurance (COI) ist ein einseitiges Dokument eines Maklers oder Versicherers, das belegt, dass ein Unternehmen aktive Versicherung besitzt. Es zeigt das versicherte Unternehmen, den Versicherer, die Policennummern, Beginn- und Enddatum sowie die Deckungssummen. Das COI ist nicht die Police selbst - es ist eine Momentaufnahme dessen, was am Ausstellungstag galt. Das im Januar eingesammelte COI kann bis April bereits veraltet sein, weshalb laufendes Tracking wichtig ist.
Sie verfolgen COIs, weil die Versicherung des Anbieters das Risiko vom Eigentümer oder Generalunternehmer fernhält. Verletzt sich ein Auftragnehmer oder verursacht einen Schaden und seine Versicherung ist abgelaufen, landet die Klage bei Ihnen statt bei ihm. Eine Studie von 2024 fand heraus, dass manuelles COI-Tracking bis zu 45 Prozent der Compliance-Probleme übersieht, und ein einziger unversicherter Unfall kann zu einer Klage im sechsstelligen Bereich führen. Aktives COI-Tracking hält dieses Risiko dort, wo es hingehört: beim Anbieter.
COI-Tracking-Software erfüllt vier Aufgaben. Erstens sammelt sie Zertifikate von Anbietern über ein Portal oder per E-Mail ein. Zweitens liest sie jedes Zertifikat aus und speichert die Schlüsselfelder: versichertes Unternehmen, Versicherer, Deckungssummen, Daten und Mitversicherten-Klausel. Drittens prüft sie das Zertifikat gegen Ihre Regeln (zum Beispiel: mindestens 1 Mio. $ Haftpflicht, AM-Best-Rating A- oder besser, Ihr Unternehmen als Mitversicherter benannt). Viertens versendet sie Erinnerungen an Anbieter und Ihr Team, bevor jede Police ausläuft. Bessere Plattformen speichern zudem Nachträge, führen einen Prüfpfad und erlauben unterschiedliche Regeln je Immobilie.
Die Preise variieren je nach Modell. Self-Service-SaaS-Plattformen liegen zwischen 99 und 299 $ pro Monat (Certificial Starter bei 99 $/Monat für bis zu 100 Zertifikate, Pro bei 299 $). Modelle pro Anbieter wie CertFocus Self-Service kosten 6-8 $ pro Anbieter und Jahr, mit Full-Service-Prüfung bei 13-19 $ pro Anbieter. Für Enterprise-Netzwerke wie Avetta und ISNetworld berichten Auftragnehmer von rund 400-900 $ bzw. ab 875 $ pro Subunternehmer und Jahr; keiner der Anbieter veröffentlicht Preise. ExpiryEdge verfolgt den SaaS-Ansatz: eine Flatrate pro Monat mit unbegrenzt vielen Anbietern, skaliert nach Team-Plätzen und Benachrichtigungen statt nach Gebühren pro Zertifikat.
Das können Sie, und viele kleine Betreiber tun das. Aber Tabellen funktionieren nur bis etwa 20 Anbieter. Sie scheitern aus drei Gründen. Erstens gibt es keine automatische Erinnerung 30 Tage vor Ablauf eines Zertifikats - jemand muss manuell nachsehen. Zweitens lässt sich die Mitversicherten-Klausel oder ein Nachtrag nicht überprüfen; die Tabelle zeigt nur, was auf der Zertifikatsseite stand. Drittens gibt es keinen Prüfpfad, wenn ein Versicherer oder Auditor fragt, wer welches Zertifikat wann geprüft hat. Ein Branchenbericht von 2024 fand, dass tabellenbasiertes COI-Tracking eine Compliance-Quote von 60 bis 70 Prozent erreicht, während zweckgebaute Software 90 Prozent oder mehr schafft.
Ein Certificate of Insurance zeigt nur, dass der Anbieter Versicherungsschutz hat. Der Status als Mitversicherter ist das, was diesen Schutz tatsächlich auf Ihr Unternehmen ausweitet, falls etwas schiefgeht. Die COI-Seite bestätigt nur, was am Druckdatum galt. Der eigentliche Schutz kommt von einem Nachtrag zur Police - meist CG 20 10 für laufende Arbeiten und CG 20 37 für abgeschlossene Arbeiten. Gutes COI-Tracking erfasst sowohl das Zertifikat ALS AUCH den Nachtrag, sodass Sie den Status als Mitversicherter im Schadensfall belegen können.
COIs sollten bei jeder Policenverlängerung neu eingesammelt werden - üblicherweise einmal jährlich oder wann immer der Anbieter den Versicherer wechselt. Prüfungen sollten im Rhythmus 90/60/30/7 Tage vor dem angegebenen Ablauf erfolgen. Bewährte Praxis ist, die Verlängerungsanfrage 60 Tage vorher zu starten, um Puffer für Verzögerungen beim Makler zu haben. ExpiryEdge nutzt standardmäßig 90/60/30/7-Tage-Erinnerungsfenster für COIs, die sich pro Anbieter oder Immobilie anpassen lassen.
Für die meisten Betriebsteams mit unter 500 Anbietern: ja. ExpiryEdge übernimmt Anbieterportale, Ablaufwarnungen, KI-Auslesung der Zertifikatsfelder, Mitversicherten-Tracking und Prüfprotokolle. Eine spezialisierte COI-Plattform lohnt sich vor allem bei: Live-Synchronisation mit Makler-Verwaltungssystemen für Echtzeit-Policenstatus (Certificial), vollständiger Expertenprüfung jedes Zertifikats (CertFocus) oder Versicherer-Integrationen speziell für Bau-OCIP/CCIP-Programme (Jones). ExpiryEdge deckt oft 80-90% des Workflows zu einem Bruchteil der Kosten pro Anbieter ab und kombiniert das mit der Verfolgung jeder anderen Frist, die Ihr Team betreut.
Avetta und ISNetworld sind Präqualifizierungsnetzwerke für Subunternehmer - Subunternehmer zahlen eine Jahresgebühr - Auftragnehmer berichten von rund 400-900 $ bei Avetta und ab 875 $ bei ISN, wobei keiner der Anbieter Preise veröffentlicht -, um für auftraggebende Kunden im Netzwerk sichtbar zu sein. Sie eignen sich gut für Öl und Gas, Versorger und sehr große Industrieauftraggeber. Für mittelgroße Generalunternehmer und Property Manager, die ein eigenes, privates Compliance-Programm wollen, ohne jeden Sub in ein kostenpflichtiges Netzwerk zu zwingen, ist ExpiryEdge die schlankere Alternative: Anbieter laden COIs kostenlos hoch, der Generalunternehmer zahlt eine Flatrate pro Monat, und es gibt keine Gebühren pro Anbieter.
Die wichtigsten Integrationen: (1) Slack und Microsoft Teams, um Warnungen dort sichtbar zu machen, wo Teams ohnehin arbeiten; (2) E-Mail und SMS für Erinnerungen an Anbieter; (3) Dokumentenspeicher (Google Drive, OneDrive, Box) für das Zertifikatsarchiv; (4) Buchhaltungs-/Kreditorensysteme (QuickBooks, NetSuite, Sage), damit eine unbezahlte Kreditorenrechnung bei einem nicht konformen Anbieter markiert werden kann; (5) Projektmanagement-Tools (Procore, Buildertrend), damit Standortteams den Compliance-Status direkt am Projektdatensatz sehen. ExpiryEdge unterstützt E-Mail, SMS, WhatsApp, Slack und Teams nativ, mit API-Zugriff für den Rest.
Nein. ExpiryEdge sendet dem Anbieter einen Link zur Dokumentenanfrage - er öffnet ihn, lädt das Zertifikat hoch, trägt die geforderten Policendetails ein und unterschreibt bei Bedarf, ohne ein Konto zu erstellen oder etwas zu installieren. Das hält die Rücklaufquote hoch: Es gibt keinen Registrierungsschritt zwischen Erhalt der Anfrage und ihrem Abschluss durch den Anbieter. Ist ein Zertifikat falsch oder unvollständig, können Sie nur dieses Feld mit einem Kommentar zurückweisen - derselbe Link reaktiviert sich, damit der Anbieter nur das Beanstandete korrigiert.
Schluss mit dem Hinterherlaufen. Fangen Sie an zu tracken.
Richten Sie Ihre Versicherungsanforderungen ein, laden Sie Ihre ersten Anbieter ein, und haben Sie noch vor dem Mittagessen ein vollständiges COI-Dashboard live. Keine Gebühren pro Anbieter - nie.